

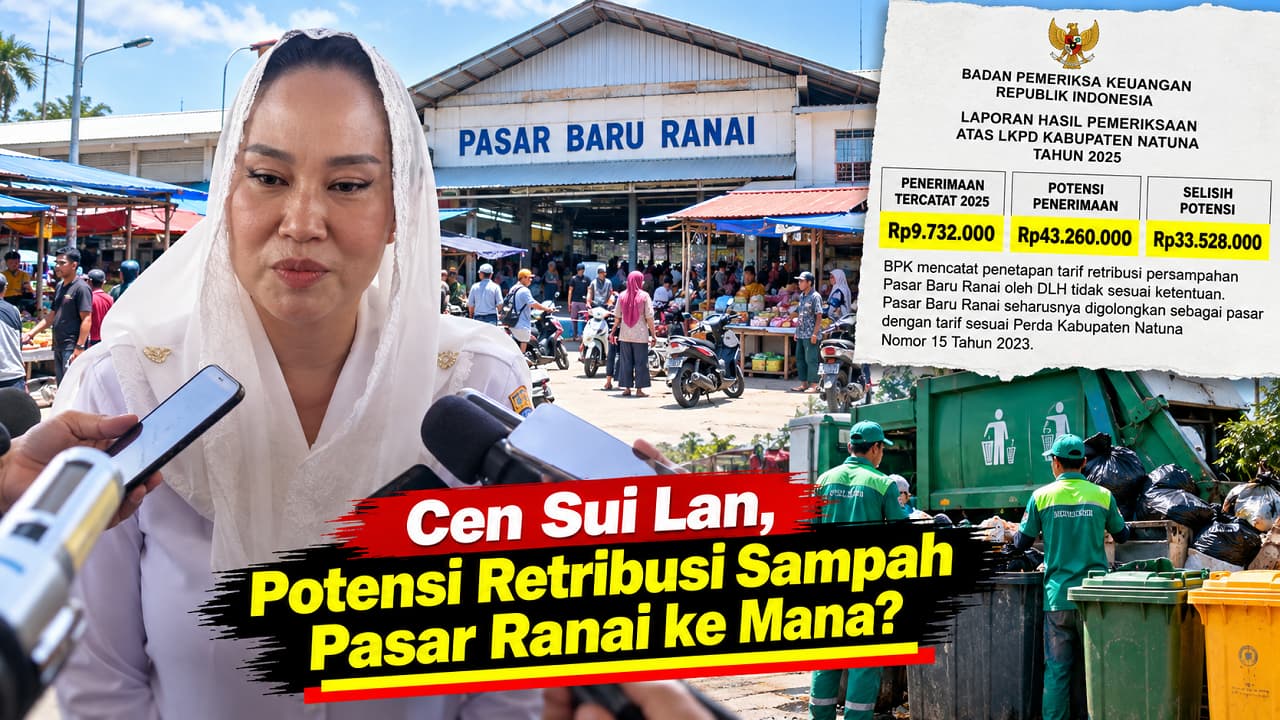
“BPK menemukan penetapan tarif retribusi pelayanan persampahan di Pasar Baru Ranai oleh Dinas Lingkungan Hidup (DLH) Natuna tidak sesuai ketentuan. Penerimaan yang tercatat jauh di bawah potensi berdasarkan penghitungan auditor. Di sisi lain, Kejaksaan menjelaskan bahwa temuan audit tidak otomatis membuktikan tindak pidana. Bupati Natuna, Cen Sui Lan, perlu memastikan rekomendasi BPK ditindaklanjuti dan pengelolaan retribusi diperbaiki.”
NATUNA – Bupati Natuna, Cen Sui Lan, perlu memastikan persoalan penetapan tarif retribusi sampah Pasar Baru Ranai yang menjadi temuan Badan Pemeriksa Keuangan (BPK) ditindaklanjuti secara serius. Persoalannya bukan hanya penerimaan yang tercatat, tetapi juga cara DLH Natuna menetapkan kategori objek retribusi yang berdampak pada potensi penerimaan daerah.
Dalam Laporan Hasil Pemeriksaan (LHP) atas Laporan Keuangan Pemerintah Kabupaten Natuna Tahun 2025, BPK mencatat bahwa berdasarkan Surat Ketetapan Retribusi Daerah (SKRD) yang diterbitkan DLH, Pasar Baru Ranai digolongkan sebagai kategori kantin/warung/kedai. Tarif yang dikenakan sebesar Rp811.000 per bulan dan dihitung sebagai satu wajib retribusi.
Dengan penetapan tersebut, penerimaan retribusi pelayanan persampahan dari Pasar Baru Ranai yang tercatat sepanjang 2025 berjumlah Rp9.732.000. Namun, menurut BPK, berdasarkan Peraturan Daerah Kabupaten Natuna Nomor 15 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah, Pasar Baru Ranai seharusnya digolongkan sebagai pasar. Tarif retribusi dihitung berdasarkan jenis dan jumlah fasilitas atau tempat usaha, seperti toko, kios, los, lapak, serta gerobak.
Potensi Retribusi Jauh di Atas Penerimaan Tercatat
BPK melakukan penghitungan ulang dengan memperhitungkan jumlah kumulatif bulan ketika tenant atau fasilitas pasar aktif selama 2025. Hasilnya, potensi retribusi yang seharusnya dikenakan kepada pengguna fasilitas pasar mencapai Rp43.260.000. Jika dibandingkan dengan penerimaan yang tercatat sebesar Rp9.732.000, terdapat selisih potensi penerimaan Rp33.528.000.
Dalam LHP tersebut, BPK menyebut kesalahan penetapan tarif menyebabkan hilangnya potensi penerimaan retribusi pelayanan persampahan/kebersihan sebesar Rp33.528.000. Rincian perhitungannya terdapat pada Tabel 1.14, halaman tercetak 26.
BPK juga menjelaskan bahwa terdapat 143 tenant yang terdaftar dalam data wajib retribusi DPPKUM. Namun, hanya tenant aktif yang dapat dipungut retribusi bulanan. Karena itu, potensi penerimaan tersebut dihitung berdasarkan akumulasi bulan aktivitas tenant atau fasilitas pasar, bukan dengan menganggap seluruh tenant aktif selama setahun penuh.
Bukan Pedagang yang Dipersoalkan, Melainkan Penetapan Tarif
Temuan BPK berfokus pada penggolongan objek dan penetapan tarif retribusi oleh DLH, bukan kesimpulan bahwa pedagang membayar di bawah ketentuan. Menurut penghitungan auditor, nilai retribusi yang seharusnya dikenakan berdasarkan kategori fasilitas pasar lebih besar daripada penerimaan yang tercatat.
Pertanyaan yang perlu dijawab adalah mengapa Pasar Baru Ranai digolongkan sebagai kantin/warung/kedai, bukan sebagai pasar sebagaimana ketentuan yang dirujuk BPK. DLH juga perlu menjelaskan dasar penerbitan SKRD serta langkah yang telah dilakukan untuk menindaklanjuti selisih potensi penerimaan tersebut.
Dalam bagian kesimpulan pada halaman tercetak 27, BPK menyatakan pengawasan dan pengendalian Kepala DLH terhadap pengelolaan retribusi belum optimal. BPK juga mencatat bidang terkait di DLH menghitung dan mengusulkan penetapan SKRD tanpa mengacu pada besaran tarif sesuai peraturan yang berlaku.
BPK merekomendasikan agar Bupati Natuna memerintahkan Kepala DLH menginstruksikan bidang terkait menghitung dan mengusulkan penetapan SKRD pelayanan persampahan/kebersihan sesuai ketentuan. LHP tersebut juga mencatat Bupati Natuna menyatakan sependapat dengan temuan pemeriksaan.
Kasi Intel Kejaksaan: Temuan BPK Perlu Ditelaah
Sementara itu, Kasi Intelijen Kejaksaan Negeri Natuna, Aditya Syaummil Patria, sebelumnya menjelaskan bahwa penelaahan oleh bidang Tindak Pidana Khusus (Pidsus) dilakukan setelah laporan atau pengaduan diterima. Penelaahan diperlukan untuk menentukan ada atau tidaknya indikasi tindak pidana.
Aditya menjelaskan bahwa temuan mengenai kekurangan penerimaan atau potensi kerugian keuangan negara tidak serta-merta membuktikan adanya tindak pidana korupsi. Unsur pidana tetap harus diuji, termasuk hubungan sebab-akibat antara perbuatan dan kerugian serta ada atau tidaknya niat jahat (mens rea).
Ia juga menyatakan, apabila masyarakat atau pihak lain melaporkan temuan BPK kepada Kejaksaan, laporan tersebut dapat ditelaah lebih lanjut untuk menentukan apakah permasalahan yang dilaporkan memenuhi unsur tindak pidana.
Pernyataan tersebut perlu dipahami secara proporsional. Temuan BPK mengenai penetapan tarif dan selisih potensi penerimaan merupakan persoalan yang perlu ditindaklanjuti, tetapi tidak otomatis membuktikan adanya tindak pidana korupsi. Belum ada dasar dalam bahan yang tersedia untuk menyatakan bahwa Kejaksaan telah menerima laporan khusus mengenai temuan retribusi Pasar Baru Ranai.
Cen Sui Lan Perlu Memastikan Tindak Lanjut
Temuan ini menuntut kejelasan mengenai langkah perbaikan. Apakah penetapan tarif retribusi sudah disesuaikan dengan ketentuan? Bagaimana tindak lanjut atas potensi penerimaan yang tidak tergarap? Dan bagaimana pengawasan akan diperkuat agar persoalan serupa tidak berulang?
Retribusi merupakan salah satu sumber penerimaan daerah. Ketika BPK menemukan perbedaan antara penerimaan yang tercatat dan potensi berdasarkan tarif yang berlaku, Bupati Natuna Cen Sui Lan perlu memastikan DLH memberikan penjelasan terbuka serta menjalankan rekomendasi pemeriksaan sesuai ketentuan.
Masyarakat berhak mengetahui bagaimana temuan tersebut ditindaklanjuti. Perbaikan administrasi, kepatuhan terhadap aturan, dan keterbukaan penjelasan menjadi langkah penting untuk menjaga akuntabilitas pengelolaan penerimaan daerah.
Red


