
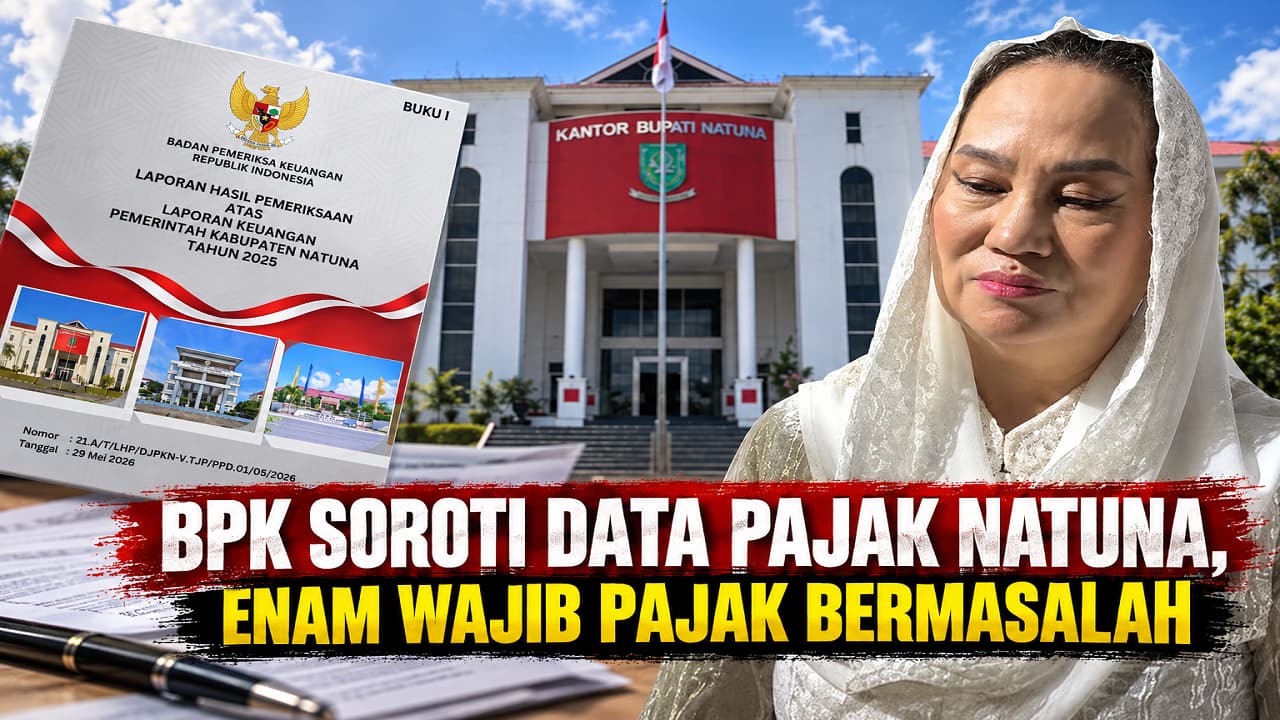
“BPK menemukan enam wajib pajak PBJT di Natuna tidak menyampaikan atau tidak dapat menunjukkan dokumen pendukung pemungutan dan penyetoran pajak saat pemeriksaan. Kondisi ini menyulitkan pemerintah daerah memastikan kesesuaian antara omzet, pajak yang dipungut, dan setoran ke kas daerah.”
Bupati Natuna, Cen Sui Lan, perlu memperkuat pengawasan administrasi pajak setelah BPK menemukan enam wajib pajak PBJT tidak menyampaikan atau tidak dapat menunjukkan bukti pendukung pemungutan dan penyetoran pajak ketika diperiksa. Dokumen yang diminta meliputi buku atau catatan, data cash register, bukti transaksi penjualan, serta dokumen lain yang berkaitan dengan penghasilan dan objek pajak.
NATUNA – Temuan tersebut terungkap dalam pemeriksaan pajak daerah yang dilakukan secara uji petik pada Maret 2026. Pemeriksaan bertujuan mencocokkan nilai penyetoran pajak dengan data penjualan atau omzet wajib pajak untuk Tahun Pajak 2025.
BPK mencatat pemeriksa pajak BPKPD telah meminta wajib pajak menyampaikan, memperlihatkan, dan/atau meminjamkan bukti pendukung pemungutan serta penyetoran PBJT paling lambat tujuh hari kerja sejak awal periode pemeriksaan. Namun, hingga pemeriksaan berakhir, terdapat enam wajib pajak yang tidak menyampaikan atau tidak dapat menunjukkan dokumen tersebut.
Alasan yang disampaikan wajib pajak juga menjadi perhatian. Mereka menyatakan tidak dapat menunjukkan bukti karena tidak melakukan pembukuan atau pencatatan serta tidak lagi menyimpan atau memelihara bukti kuitansi penerimaan pembayaran dari konsumen.
Enam wajib pajak tersebut terdiri atas dua wajib pajak jasa perhotelan dan empat wajib pajak makanan dan/atau minuman.
Dalam daftar yang tercantum pada LHP, wajib pajak jasa perhotelan berinisial HTC dan HC tercatat tidak memiliki pembukuan atau pencatatan dan/atau tidak menyimpan bukti kuitansi penjualan.
Sementara empat wajib pajak makanan dan/atau minuman berinisial RMBBC, RMAP, WCK, dan RMNF tercatat tidak memungut pajak serta tidak memiliki pembukuan atau pencatatan dan/atau menyimpan bukti kuitansi penjualan.
Persoalannya tidak berhenti pada kelengkapan dokumen. Ketidaktersediaan pembukuan, catatan penjualan, dan bukti transaksi membuat pemerintah daerah menghadapi risiko kesulitan memastikan apakah pajak yang disetorkan telah sesuai dengan omzet sebenarnya.
BPK menyebut kondisi tersebut menimbulkan risiko penerimaan PBJT lebih rendah dari yang seharusnya bagi wajib pajak yang tidak menyampaikan atau tidak dapat menunjukkan bukti pendukung pemungutan dan/atau penyetoran ketika pemeriksaan pajak berlangsung.
Yang lebih menjadi sorotan, berdasarkan Perbup Natuna Nomor 3 Tahun 2024 tentang Tata Cara Pemungutan PBJT, apabila wajib pajak tidak memenuhi kewajiban menunjukkan atau meminjamkan pembukuan dan bukti pendukung, Pemeriksa Pajak Daerah diberikan kewenangan melakukan perhitungan dan penetapan pajak secara jabatan.
Namun, BPK menemukan Pemkab Natuna belum pernah melakukan penetapan pajak secara jabatan. Kepala Bidang Pengelolaan Pendapatan Daerah bahkan menyampaikan belum mengetahui tata cara pelaksanaannya karena Pemkab Natuna belum memiliki SOP atau petunjuk teknis yang mengatur secara rinci proses tersebut.
Kondisi ini menjadi penting karena PBJT menggunakan sistem self-assessment, di mana wajib pajak menghitung, membayar, dan melaporkan sendiri pajak terutang. Data omzet yang dilaporkan melalui SPTPD seharusnya didukung rekapitulasi penjualan bulanan yang berasal dari bill atau bukti pembayaran harian.
BPK kemudian merekomendasikan Bupati Natuna memerintahkan Kepala BPKPD menyusun dan menetapkan SOP yang mengatur tata cara pelaksanaan, perhitungan, serta sumber data dalam penetapan pajak secara jabatan. BPK juga meminta pemerintah daerah melakukan sosialisasi atau menyampaikan surat edaran kepada wajib pajak mengenai kewajiban pelaporan SPTPD, penyimpanan dokumen, dan pemungutan pajak kepada konsumen.
Bupati Natuna menyatakan sependapat dengan temuan dan rekomendasi BPK serta akan menindaklanjutinya sesuai rencana aksi. Temuan enam wajib pajak ini menunjukkan bahwa pembenahan pajak daerah Natuna tidak cukup hanya mengejar angka penerimaan. Pemerintah juga harus memastikan data omzet, dokumen transaksi, pelaporan, dan setoran pajak dapat diverifikasi secara jelas.
Pesan untuk Bupati Natuna, Cen Sui Lan, data pajak jangan dibiarkan berjalan tanpa bukti yang kuat. Pemerintah daerah harus berani memperbaiki sistem, memperketat pemeriksaan, dan menggunakan kewenangan yang tersedia ketika wajib pajak tidak memenuhi kewajibannya. Jangan sampai lemahnya administrasi berubah menjadi kebocoran penerimaan daerah.
Tim Redaksi